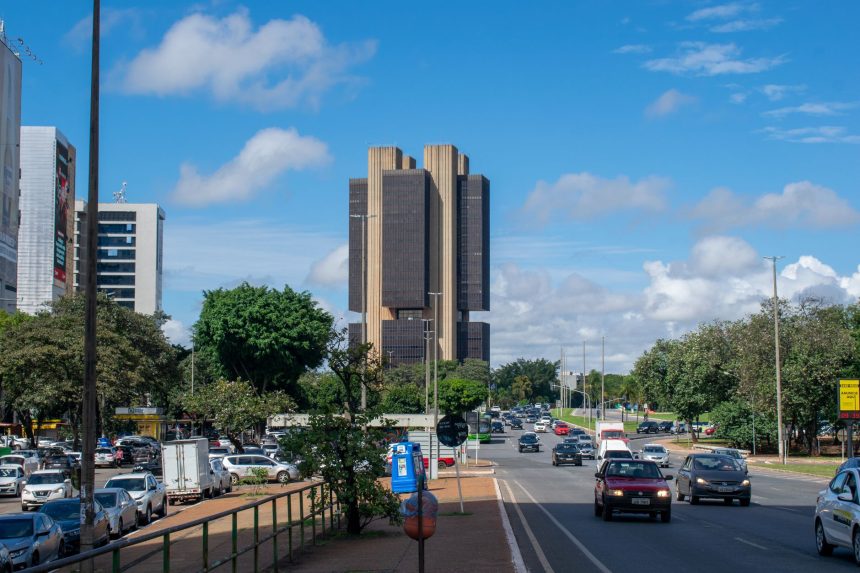
El Comité de Política Monetaria (Copom) del Banco Central de Brasil redujo la tasa Selic del 14% al 13,75% anual, en una decisión adoptada durante la reunión celebrada los días 15 y 16 de septiembre de 2026. El recorte representa el quinto consecutivo aplicado a los tipos básicos de interés del país y comenzó a estar vigente el 17 de septiembre.
La medida llega en un contexto de moderación gradual de la actividad económica brasileña, especialmente en los sectores más sensibles al coste del crédito. En el acta divulgada el 22 de septiembre, el Banco Central señaló que los efectos acumulados de un periodo prolongado de tipos elevados ya se reflejan en el crédito y el consumo.
Según la Ata de la 281.ª reunión del Copom, el comité consideró que la economía está perdiendo impulso de forma gradual. La institución también destacó la desaceleración de la inflación como uno de los elementos que permitieron continuar con la reducción de la tasa.
Por qué el Banco Central redujo la Selic
La Selic es la tasa básica de interés de Brasil y funciona como referencia para buena parte de las operaciones financieras del país. Sus movimientos influyen en el coste de los préstamos, los créditos al consumo, las financiaciones y otras modalidades de deuda, además de afectar la remuneración de varias inversiones de renta fija.
En esta reunión, el Copom evaluó que la actividad económica mostraba señales de enfriamiento en los segmentos que reaccionan con mayor rapidez a los tipos de interés. Cuando el crédito se encarece, los hogares suelen aplazar compras financiadas y las empresas pueden reducir inversiones o contratar menos financiación. Por ese motivo, una reducción de la Selic puede aliviar gradualmente las condiciones financieras.
Sin embargo, el recorte no significa que el Banco Central haya abandonado una posición prudente. El acta indica que las expectativas de inflación permanecen por encima de la meta. Las proyecciones del mercado citadas por el comité sitúan el Índice Nacional de Precios al Consumidor Amplio (IPCA) en el 4,9% para 2026 y en el 4,3% para 2027.
La inflación limita el margen para nuevos recortes
La inflación es uno de los principales factores que condicionan las decisiones del Copom. Si los precios avanzan de forma persistente o las expectativas empeoran, el margen para reducir los tipos puede disminuir, ya que una política monetaria más flexible puede estimular la demanda y dificultar el proceso de control de precios.
Por ello, la decisión combina dos señales diferentes: por un lado, la actividad económica se está moderando y los efectos de los tipos altos se han acumulado; por otro, las previsiones de inflación todavía superan el objetivo. El Banco Central debe equilibrar ambos elementos antes de decidir el ritmo y la continuidad de los próximos movimientos.
La autoridad monetaria también mencionó riesgos procedentes del escenario internacional. Entre ellos figuran los conflictos internacionales y las incertidumbres relacionadas con la política monetaria de otras economías. Estos factores pueden afectar los mercados financieros, el tipo de cambio y las condiciones de financiación, aunque su impacto concreto depende de la evolución de los acontecimientos.
Qué cambia para consumidores e inversores
La reducción de la Selic puede contribuir a una bajada gradual de los tipos aplicados a préstamos y financiaciones, pero no implica que todas las entidades reduzcan sus tarifas de inmediato ni en la misma proporción. El coste final de una operación también depende del perfil del cliente, del plazo, de las garantías y del riesgo asociado a cada contrato.
En el caso de las tarjetas de crédito y de otras modalidades de financiación al consumo, el efecto puede tardar en aparecer y seguir siendo limitado, especialmente en productos que ya aplican tipos elevados. Por eso, la decisión del Copom no supone una reducción automática de las cuotas ni del coste total de las deudas existentes.
Para los inversores, una Selic más baja tiende a reducir la rentabilidad de nuevas aplicaciones vinculadas directamente a los tipos básicos, aunque la renta fija continúa teniendo un papel relevante. La poupança y otros productos financieros también pueden verse afectados, pero la respuesta depende de las reglas específicas de cada instrumento.
La cobertura de Agência Brasil relacionó el recorte con la desaceleración de la economía señalada en el acta del Copom. El Banco Central también publicó el Informe de Política Monetaria de septiembre de 2026, documento que reúne la evaluación institucional del escenario económico y las proyecciones de inflación.
Una decisión con impacto gradual
La nueva Selic del 13,75% anual marca una continuidad en el ciclo de recortes iniciado por el Banco Central, pero el comportamiento de la inflación seguirá siendo determinante. La evolución del consumo, el crédito, la actividad empresarial y el contexto internacional serán elementos relevantes para las próximas decisiones del Copom.
Para los ciudadanos, el principal efecto esperado es una mejora progresiva de las condiciones de financiación, siempre que el proceso de desinflación continúe. La reducción, por tanto, puede favorecer el crédito y el consumo con el tiempo, aunque sus efectos no son inmediatos y dependen de cómo reaccionen los bancos, las empresas y los hogares.


